Atualizado em 05/11/2026.
A Reforma Tributária criou duas novas finalidades de NF-e: a nota de débito e a nota de crédito. Quem começa a emitir essas notas logo esbarra numa dúvida: qual CFOP eu coloco?
A resposta é que não existe um CFOP único para nota de débito ou de crédito. O código depende do motivo da nota. Para alguns motivos, o Ajuste SINIEF 49/2025 diz exatamente qual CFOP usar. Para outros, não há código definido, e a escolha precisa ser feita com o contador.
Neste post você encontra a tabela de cada caso e vê como emitir no Easy.
Se você ainda não sabe o que são essas notas, comece por Reforma tributária 2026: notas de débito e crédito.
Quando essas notas passam a ser obrigatórias
As notas de débito e de crédito já existem no layout da NF-e e podem ser emitidas. Mas o Ajuste SINIEF 27/2026 adiou a obrigatoriedade das regras do Ajuste SINIEF 49/2025 para 1º de janeiro de 2027. Ou seja: a partir de janeiro, nas situações abaixo, a nota certa é a de débito ou de crédito, com o CFOP certo.
Veja também o checklist da nota fiscal em 2027.
Tabela: qual CFOP usar em cada caso
| Situação | Nota | CFOP |
|---|---|---|
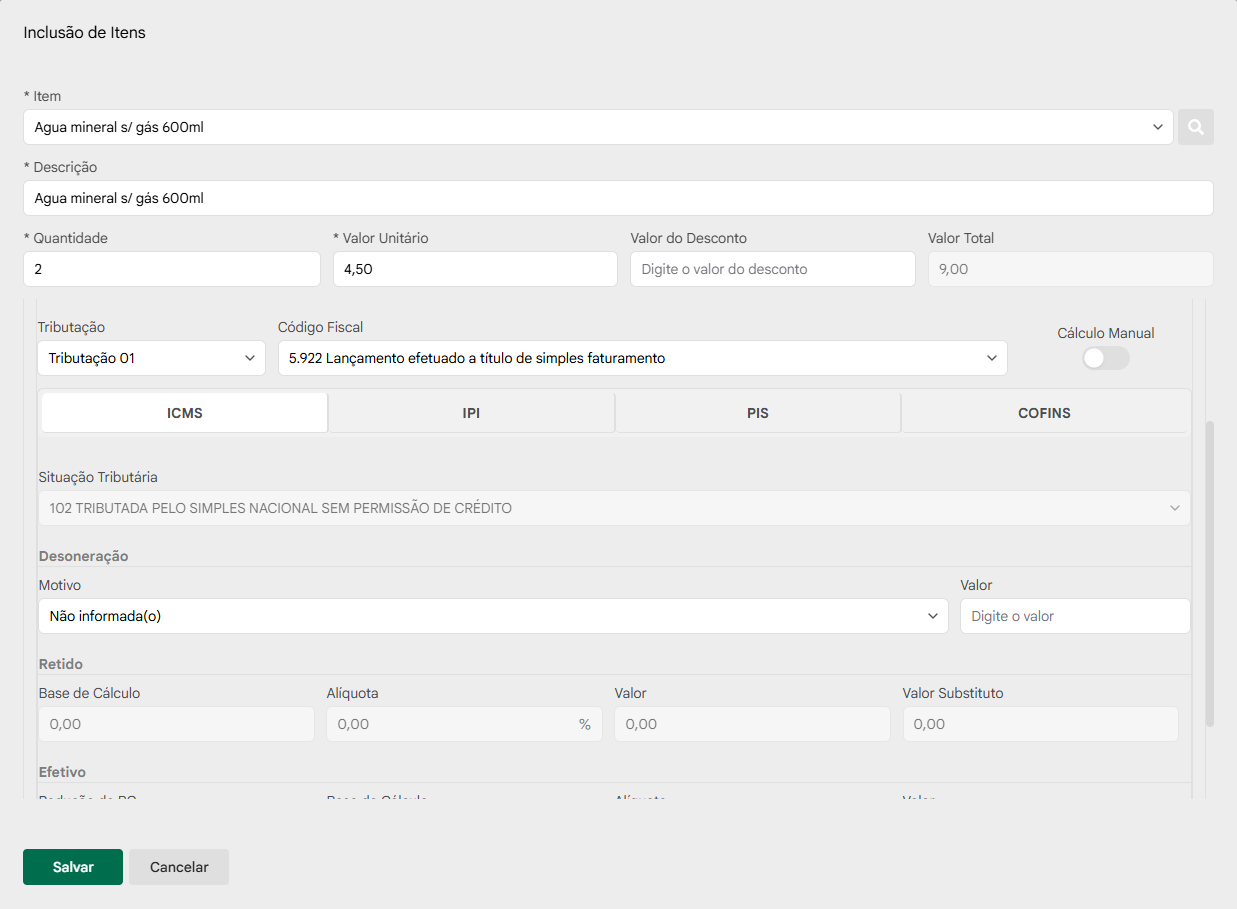
| Venda com pagamento antecipado (entrega futura) | Débito, tipo "Pagamento antecipado" | 5.922 (dentro do estado) ou 6.922 (fora do estado) |
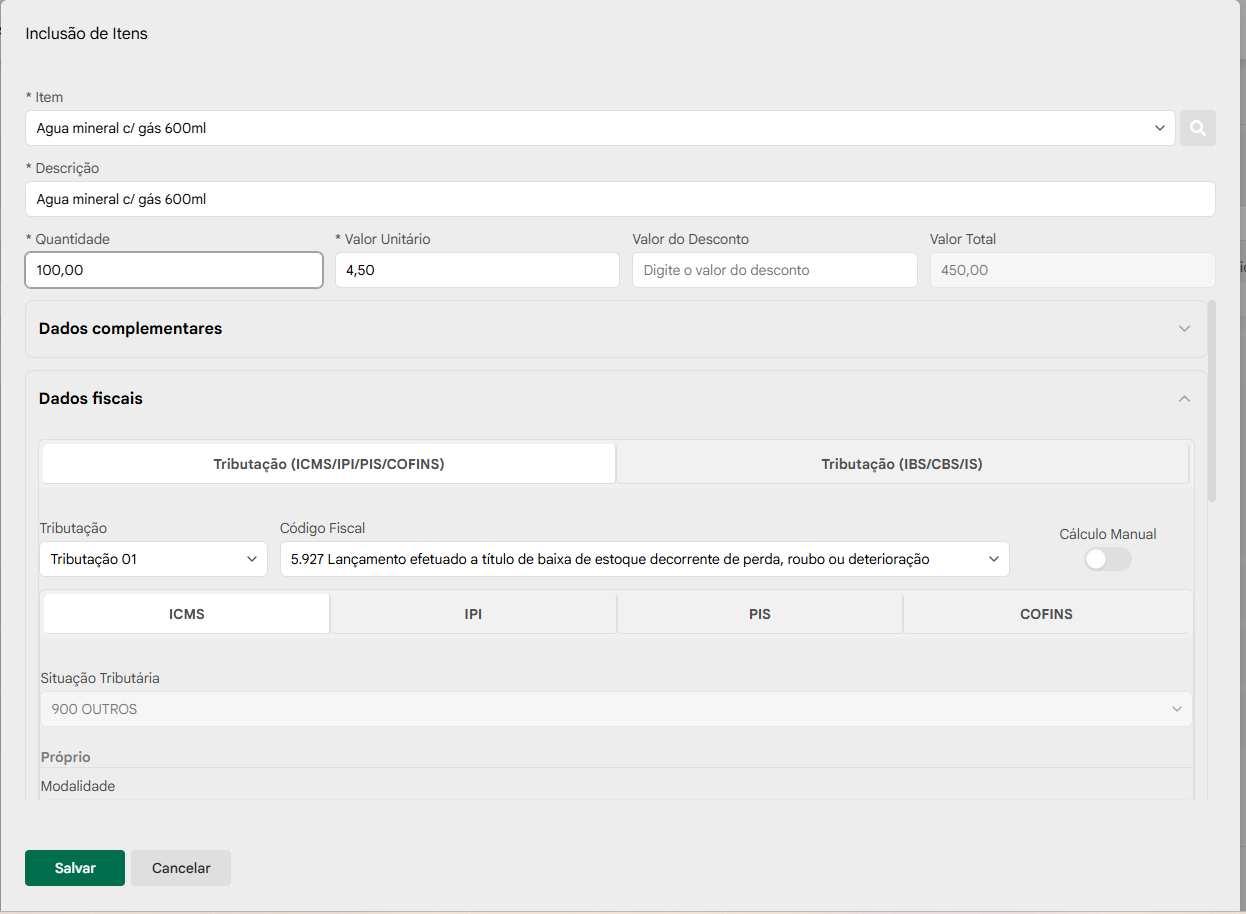
| Perda em estoque (perda, roubo, furto, extravio, deterioração) | Débito, tipo "Perda em estoque" | 5.927 |
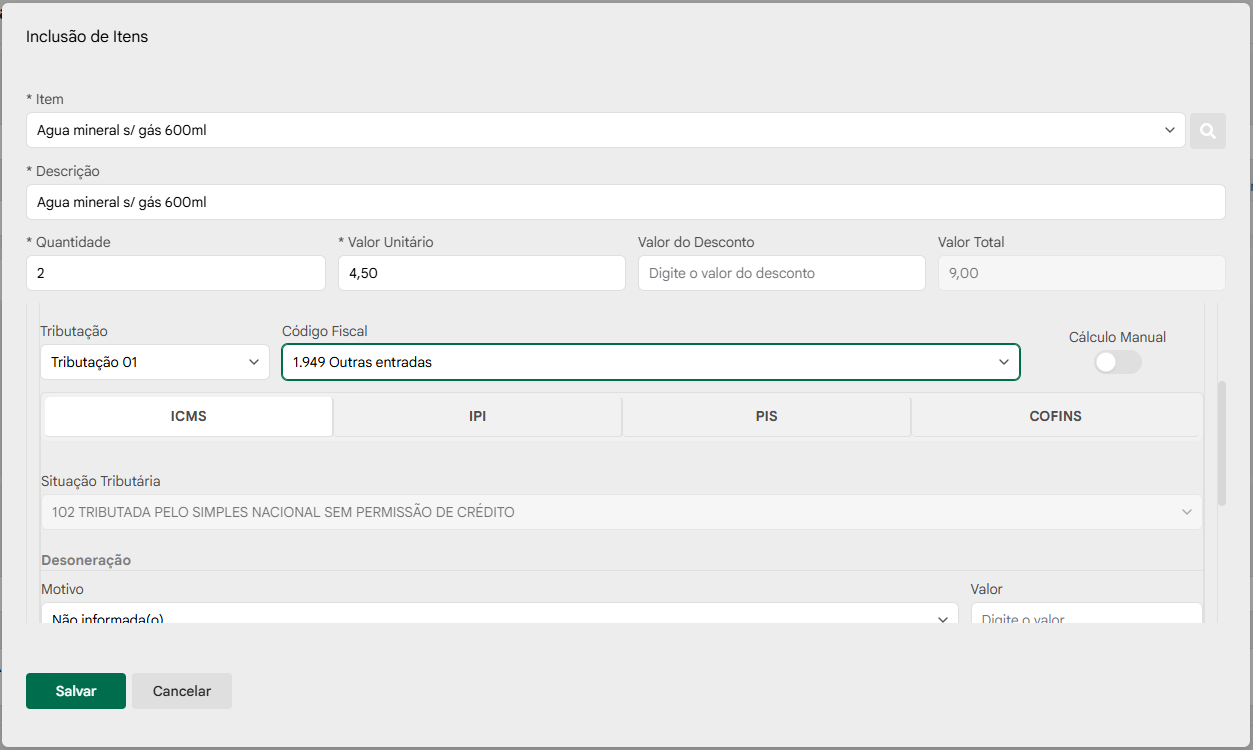
| Redução de valor ou quantidade, quando não dá mais para cancelar | Crédito, de entrada | CFOP inverso ao da operação original. Na falta dele, 1.949 ou 2.949 |
| Multa e juros, retorno e os demais tipos | Débito ou crédito | Sem CFOP definido no Ajuste. Defina com o seu contador |
Em todos os casos, o CFOP trata do ICMS. Os valores de IBS e CBS são controlados pelo tipo da nota e pelo cClassTrib. Se o cClassTrib não combinar com a finalidade, a nota cai na Rejeição 1202.
Caso 1: venda com pagamento antecipado (CFOP 5.922 / 6.922)
É o caso mais comum no comércio: o cliente paga hoje e recebe a mercadoria depois.
- No pagamento: emita uma nota de débito, tipo Pagamento antecipado, com CFOP 5.922 (cliente no mesmo estado) ou 6.922 (outro estado). Essa nota não tem destaque de ICMS.
- Na entrega: emita a NF-e normal de venda, com destaque de ICMS e referência à nota do pagamento antecipado. Para mercadoria de revenda, o CFOP é o 5.117 ou 6.117 (venda originada de encomenda para entrega futura). Para produção própria, 5.116 ou 6.116.
Caso 2: perda em estoque (CFOP 5.927)
Quando a mercadoria se perde (vence, quebra, é roubada ou extraviada), a baixa do estoque passa a ser feita por nota de débito, tipo Perda em estoque:
- CFOP 5.927 (baixa de estoque decorrente de perda, roubo ou deterioração);
- a própria empresa é a destinatária da nota;
- sem destaque de ICMS, e o crédito de ICMS dessas mercadorias deve ser estornado na escrituração;
- a justificativa da perda vai nas informações complementares de interesse do fisco.
Caso 3: redução de valor ou quantidade (CFOP inverso ou 1.949 / 2.949)
Quando a nota já não pode ser cancelada e é preciso reduzir o valor ou a quantidade, quem emitiu a nota original faz uma nota de crédito de entrada, referenciando a NF-e original e contendo só a diferença. Esse referenciamento pode chegar ao nível do item da nota original, algo permitido só em notas de crédito, débito e devolução; se ele aparecer numa venda comum, a nota cai na Rejeição 1042.
O CFOP é o inverso ao da operação original. Se não houver um CFOP inverso adequado, use 1.949 (dentro do estado) ou 2.949 (fora do estado), ambos "Outras entradas".
Não confunda com a devolução: se a mercadoria voltou fisicamente, o caminho é a nota de devolução, como explicamos em Como emitir NF-e de devolução no Easy.
Caso 4: multa e juros e os demais tipos
Para multa e juros, retorno, transferência de créditos e os outros tipos, o Ajuste não definiu um CFOP próprio. Na prática, o mercado tem usado caminhos diferentes, como repetir o CFOP da nota original ou usar um CFOP genérico (5.949/6.949). Como não há regra única, combine o CFOP com o seu contador antes de emitir.
Como emitir no Easy
- Em Saídas → Notas Fiscais, clique em Adicionar.
- No campo Finalidade, escolha Nota de débito ou Nota de crédito.
- Escolha o tipo da nota, como Pagamento antecipado ou Perda em estoque.
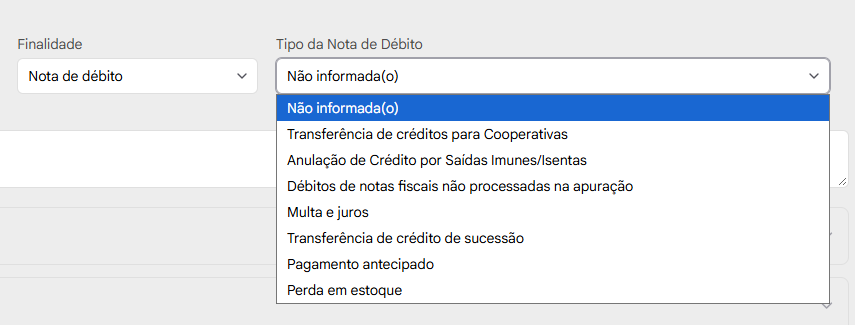
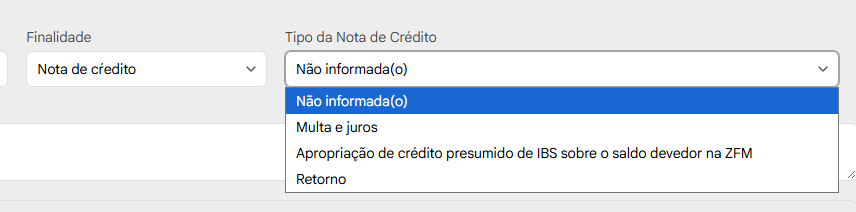
- Inclua o item e, em Dados fiscais, selecione o Código Fiscal (CFOP) conforme a tabela acima.
- Confira a aba Tributação (IBS/CBS/IS) e salve.
Dica: no Easy, o CFOP é escolhido por você em cada nota. Por isso, deixe esta tabela à mão, ou combine com o contador quais códigos usar em cada tipo, antes de emitir as primeiras notas de 2027.
Perguntas frequentes
Qual o CFOP da nota de débito? Depende do motivo. Para pagamento antecipado, 5.922 ou 6.922. Para perda em estoque, 5.927. Para multa e juros e os demais tipos, não há CFOP definido, então combine com o seu contador.
Qual o CFOP da nota de crédito? Na redução de valor ou quantidade, use o CFOP inverso ao da operação original ou, na falta dele, 1.949 ou 2.949. Para os outros tipos, não há CFOP definido no Ajuste.
A nota de débito de pagamento antecipado tem destaque de ICMS? Não. O ICMS é destacado na nota de venda emitida na entrega, que referencia a nota de débito.
Qual CFOP usar na entrega da mercadoria paga antecipadamente? 5.117 ou 6.117 para mercadoria de revenda, e 5.116 ou 6.116 para produção própria.
Posso continuar usando o 5.949 em tudo? Para pagamento antecipado, perda em estoque e redução de valor, o Ajuste indica códigos específicos, então o 5.949 não é o caminho. Para os tipos sem CFOP definido, o uso de um CFOP genérico é uma das práticas do mercado, mas confirme com o seu contador.
Desde quando essas regras valem? A obrigatoriedade foi adiada para 1º de janeiro de 2027 pelo Ajuste SINIEF 27/2026. Até lá, as notas já podem ser emitidas.
Ficou com dúvida em algum passo? Chame o suporte do Easy no WhatsApp e a gente ajuda você.
Ainda não usa o Easy? Acesse easy.3rsistemas.com e comece com 50% de desconto nos primeiros meses.